October 12, 2026
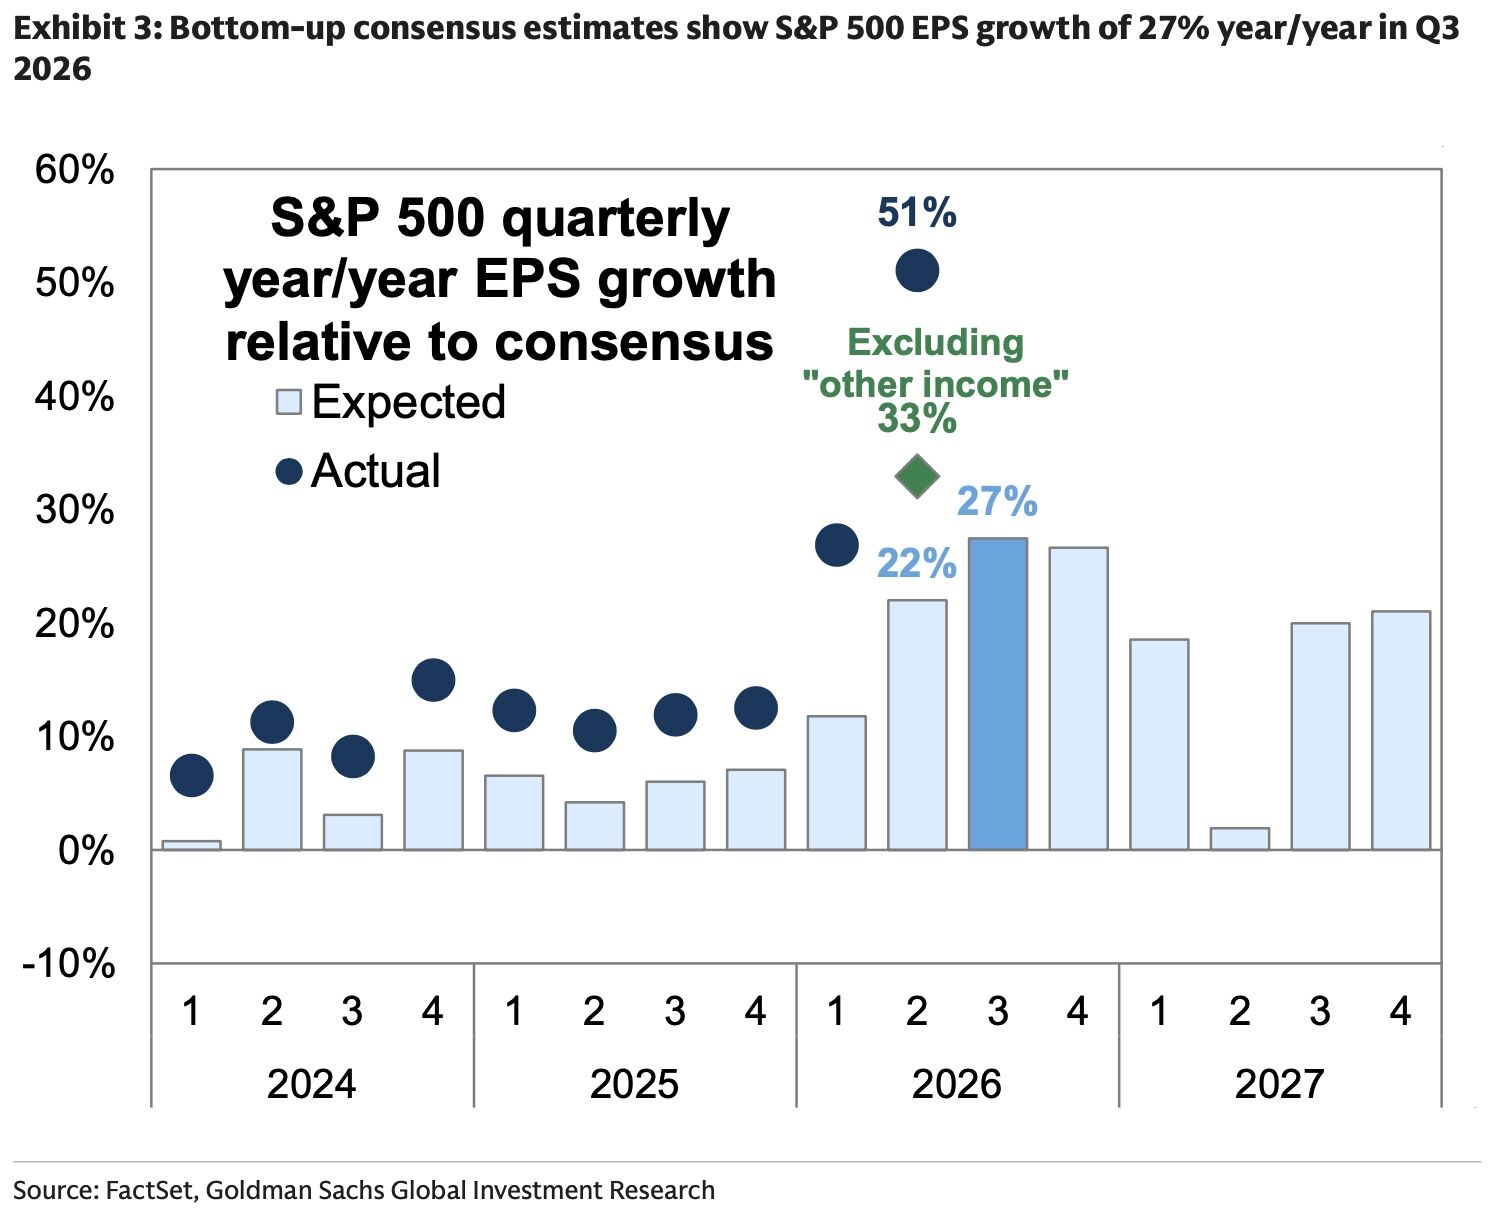
Au troisième trimestre, les bénéfices des indices boursiers affichent des progressions contrastées : +29,6 % attendus pour le S&P 500 contre +21 % pour le STOXX 600. Derrière ces chiffres agrégés se cachent des réalités distinctes selon les régions et les secteurs. Aux États-Unis, l'IA s'impose comme moteur majeur, tandis qu'en Europe, l'énergie soutient les résultats. Parallèlement, les multiples appliqués aux marchés actions reposent sur des bénéfices fortement révisés à la hausse, créant une dépendance structurelle aux perspectives futures.
La progression des bénéfices américains de 29,6 % en glissement annuel reflète une dynamique très spécifique : les fournisseurs d'infrastructures d'IA expliquent à eux seuls 54 % de cette croissance. Parmi ces derniers, NVIDIA et Micron Technology représentent 34 % du gain, illustrant une concentration élevée des moteurs de croissance.
Cette dynamique s'appuie sur les investissements massifs des grandes plateformes technologiques dans leurs capacités de calcul. Leurs achats de semi-conducteurs et d'équipements soutiennent directement leurs fournisseurs. Cependant, la soutenabilité de cette trajectoire dépend d'une condition critique : que les revenus générés par ces nouvelles capacités justifient économiquement les investissements consentis.
Pour l'entreprise médiane du S&P 500, la croissance attendue s'établit à 9 %, soit un ralentissement marqué par rapport aux 14 % observés au trimestre précédent. Cette bifurcation révèle une vulnérabilité structurelle : l'indice dépend fortement de quelques moteurs. Une déception dans les perspectives des fournisseurs IA ou une ralentissement de la demande de capacités de calcul pourrait exercer une pression disproportionnée sur l'ensemble de l'indice.
Le STOXX 600 enregistre une croissance des bénéfices de 21 %, mais cette progression est fortement soutenue par le secteur de l'énergie. Hors pétrole, raffinage et gaz, la croissance attendue chute à 9,7 %, révélant une économie réelle moins dynamique.
Le secteur bancaire bénéficie des taux d'intérêt élevés, tandis que l'industrie trouve un appui dans les investissements, notamment en technologies vertes. Néanmoins, un mécanisme d'atténuation retarde la transmission des chocs énergétiques : les couvertures de prix et les contrats à long terme créent une protection temporaire pour les marges.
Cette protection comporte un revers. De bons résultats enregistrés aujourd'hui précèdent potentiellement une compression des marges demain, notamment dans les secteurs sensibles à l'énergie comme la chimie, l'automobile et les transports. À mesure que les contrats se renouvelleront à des prix de marché plus élevés, la pression s'intensifiera sur la profitabilité opérationnelle.
Début octobre, le S&P 500 se négociait à 19 fois les bénéfices attendus sur les douze mois à venir, contre 13,7 fois pour le STOXX 600. Bien que les multiples aient baissé depuis leurs sommets, leur dénominateur repose entièrement sur des bénéfices fortement relevés par le consensus analytique.
Cette configuration crée une forme de protection apparente : tant que les bénéfices progressent conformément aux attentes, les valorisations restent justifiées. Mais cette protection est conditionelle et fragile. Elle dépend de la réalisation des prévisions 2027, qui anticipent environ 15 % de croissance des bénéfices américains, soit un ralentissement par rapport à la dynamique actuelle.
Les éléments scrutés par le marché dans les mois à venir incluent les perspectives 2027, l'évolution des marges, les volumes vendus et la trésorerie disponible après les investissements massifs en IA. Le risque principal réside dans une révision à la baisse du consensus, processus qui intervient souvent lorsque les taux d'intérêt restent élevés et exercent une pression sur les valorisations futures.
Cette saison de résultats reflète une économie mondiale dichotomisée : aux États-Unis, la concentration autour de l'IA crée une dépendance étroite envers quelques entreprises ; en Europe, la composition sectorielle des gains masque une croissance sous-jacente modérée et fragile aux chocs énergétiques futurs.
Les valorisations actuelles rendent l'issue des prévisions 2027 décisive. Tout scénario de révision à la baisse du consensus, face à des taux toujours élevés, pourrait amplifier les ajustements de prix. Pour les investisseurs, cette période appelle une vigilance accrue sur la qualité des bénéfices, la soutenabilité des marges et la capacité des entreprises à maintenir leurs trajectoires de croissance projetées.
Ceci n'est pas un conseil en investissement.







